1
围绕文章主旨、阅读节奏与信息层次进行优化,让读者进入正文前就能快速理解主题重心与阅读价值。
国家统计局在11月9日发布的10月物价数据显示,居民消费价格比上年同期涨了0.7%,工业生产者出厂价格涨了5.7%。物价回到温和上涨的轨道,手握大笔定期的家庭算账就没那么轻松了。 国有大型银行的一年期定存牌告利率仍是0.95%,扣掉物价,利息的“含金量”所剩不多。钱却没有因此一窝蜂离开银行。 人民银行10月中旬发布的前三季度数据显示,住户存款增加9.39万亿元,同期居民贷款减少1.03万亿元。多存少借,说明多数家庭依旧把稳妥摆在头一位。 变化发生在银行体系内部。9月末银行理财规模35.37万亿元,固定收益类占了九成以上,持有理财的投资者超过1.5亿人。 有人把它叫 作 “存款搬家”,说成换了个抽屉更贴切:钱从定期挪到理财、国债和养老账户,求稳的底色没变。标题里的“明后年”能否迎来转变,我们的判断是:转变已经开始,但会走得很慢。 利率只是表层原因。家庭愿意少存一点、多花一点,前提是对收入有底、对看病养老有底。 只 要 就业和收入保持平稳,社保和养老保障继续补短板,预防性储蓄这层“安全垫”才会慢慢变薄。这也意味着,指望靠降息把存款“逼”出来并不现实。 存款的角色会从唯一的去处,变成家庭资产里的底仓,新增的钱再逐步分流到长期产品里。对普通家庭来说,急用钱和保命钱留在存款,长期闲钱再看别的工具,节奏比方向更要紧。 中国家庭为什么格外爱存钱,这些钱又怎样在金融体系里流动,一份国际机构的报告做过系统梳理。 2026年11月11日,中国人民银行发布2026年第三季度中国货币政策执行报告。三季度末,居民存款在各项存款余额中占比50.2%;非银行业金融机构存款同比增长19.1%,占比由2023年末的9.0%升至11.2%。 业内认为,这与居民和企业存款更多分流配置股票、债券、理财等产品有关。世界银行2025年12月发布的《中国经济简报》认为,人口结构变化、仍在完善中的社会保障体系以及收入差距,是中国家庭储蓄率高企的关键结构性因素。 中国老龄化进程加快,预期寿命不断延长,家庭依靠自身资源来满足养老和医疗需求。尽管覆盖面有所扩大,养老、医疗和失业保险提供的保障水平仍有差异,农民工和灵活就业人员尤其如此。 这使家庭更加依赖预防性储蓄,用来应对养老收入、自付医疗和教育开支、准备购房、失业风险以及其他冲击。此外,收入差距也推高了总储蓄,因为较富裕的家庭通常会把更大比例的收入存起来。 近期的经济形势强化了这些结构性因素,家庭储蓄偏好稳步上升,表明风险规避情绪在增强。就业市场预期偏弱、工资增长放缓以及房价调整,影响了家庭信心。 2020年以来,就业、收入和财富方面的不确定性上升,很可能推动了预防性储蓄的增加。调查显示,相比消费,居民持续偏好储蓄。 中国人民银行2025年第二季度和第三季度的城镇储户问卷调查显示,分别有63.8%和62.3%的受访者倾向于“更多储蓄”,而非更多消费或投资。长期和短期因素叠加在一起,有助于解释家庭储蓄率为何居高不下、消费增长为何偏弱。 细看家庭资产负债表的构成,可以了解家庭如何 作 出储蓄决策。住房是中国家庭最主要的资产,2022年占家庭资产的47%。 其余是金融资产,其中大部分以银行存款而非多元化投资组合的形式持有,2022年存款占家庭资产的23%。保险产品、投资基金和股票的作用较小。 住房长期以来是中国家庭最主要的价值储藏手段,但近期房地产市场的调整削弱了这一作用。过去,房价上涨、可选的投资渠道有限以及对拥有住房的强烈偏好,共同支撑了购房需求。 2021年以来的房价下跌削弱了家庭资产负债表。销售下滑、租金回报率降低,降低了住房作为财富储藏手段在人们心目中的流动性和可靠性。 面对房产价值下降和未来房价的不确定性,许多家庭选择增加银行存款等流动性储蓄。银行存款是家庭财富的第二大支柱,它流动性好、安全,但收益低。 资金流量数据显示,家庭是银行体系的净贷出方,家庭存款在银行负债中占相当大的比重。存款远远超过家庭贷款。 人民银行数据显示,2025年9月,住户存款约为165万亿元,相当于国内生产总值的122%,是个人住房贷款的5倍、个人贷款总额的2倍。银行在中国金融市场中的主导地位强化了这种格局。 银行资产占全部金融资产的四分之三,家庭存款是银行稳定、低成本的资金来源。2015年利率市场化之前,中国的银行存款利率设有上限,存款的实际回报较低,有时甚至为负。 中国家庭储蓄获得的实际回报仍然较低。保险产品、投资基金和股票等其他金融资产,在家庭投资组合中所占份额较小。 按毛保费计算,中国是全球第二大保险市场,但保险深度,也就是毛保费与国内生产总值之比,仅约4%,发达经济体平均为7.8%。作为储蓄替代品的寿险产品增长较快,但2022年其深度略低于3%,仍低于可比经济体4.5%的平均水平。 家庭持有的股票和投资基金,从2016年的42.4万亿元,相

根据《费城问询报》记者Gina Mizell的消息,由于周日晚上还有一场比赛,勒布朗-詹姆斯(LeBron James)缺席了他加盟费城76人以来的首场比赛。官方给出的原因是进行下背部和坐骨神经痛的管理,但考虑到詹姆斯已经41岁,他本赛季大概率不会出战任何背靠背的比赛。此前一直受脚踝伤势困扰的迪恩-韦德(Dean Wade)在周六迎来了他的76人首秀,并在先发阵容中顶替了詹姆斯的位置。 Mizel
现在国内按月领取养老金的退休群体规模接近3.4亿,这是一个体量巨大的群体。很多人以为,只要顺利办完退休、每个月按时领到养老金,晚年生活就稳了。但最近几年,越来越多退休老人实实在在感受到,养老的难点,已经不只是养老金够不够花。随着高龄人口持续增多、家庭结构变化、照护资源紧张,一套叠加在一起的现实难题,已经摆在这3.4亿退休老人面前。 先把话说在前头:这不是说养老金发不出来,也不是要制造焦虑。养老保险
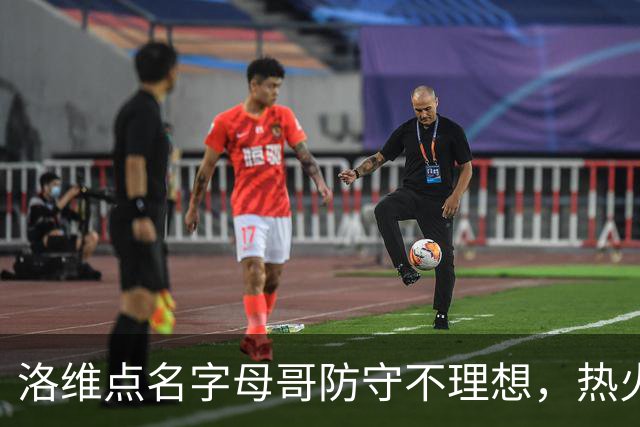
NBA记者扎克·洛维(Zach Lowe)在分析热火近期比赛时,把矛头指向了阿德托昆博的防守表现,直言“并不理想”。 洛维的原话是:“我认为字母哥近期的防守表现并不理想,未能达到他一贯的高标准,尤其是在护筐方面。”他进一步解释,当外线球员被突破时,阿德托昆博没能像过去那样有效地为队友弥补防守漏洞。而在进攻端,当阿德托昆博进行一对一单打时,字母哥往往会被固定在罚球线一侧等待机会,这导致内线球员随之被
不少人都有这样的睡眠困扰,不是完全彻夜无眠,而是 睡眠浅、睡不沉 。躺下勉强能够入睡,可常常到凌晨两三点准时醒过来,清醒之后思绪翻涌,怎么都难以再次入眠。 长期这样下来,早上起来脑袋昏沉发胀,双眼干涩疲惫,面色暗沉无光,浑身疲乏无力,一整天都提不起劲头。 很好睡:苹果煮水是个宝 很多人只知道生吃苹果清爽解渴,却忽略了煮熟的苹果,调理作用更贴合体虚难安的人群。 苹果古名叫柰, 味甘、微酸,归脾、肺经
上赛季总决赛,福克斯在对阵尼克斯的系列赛里上演史诗级的拉胯表现,当时还有不少球迷为其开脱,说是伤病影响。但G4那记被封盖的关键上篮,可不是一句状态差能解释的,那只是单纯的球商低。 本赛季,福克斯伤病痊愈,按理来说应该满血复活,但赛季至今,他在近30分钟的上场时间里,场均仅能得到12.9分4.1篮板5.5助攻,在三分线外更是投出28%的生涯最差表现。 之前有球迷为福克斯挽尊,说他的数据下滑是因为哈珀